信德集團(242)是一家綜合企業,核心業務包括地產、運輸、酒店及消閒與投資。由於上半年缺少售樓收入入帳, 2018年度的中期業績倒退並且停止派中期息, 以至股價大跌。然而, 業績倒退是暫的嗎 ? 可否華麗轉身?
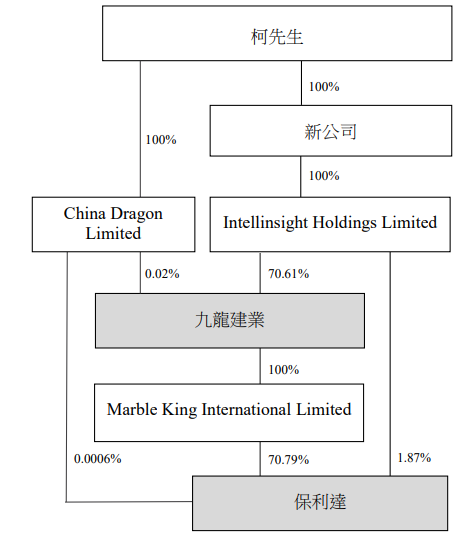
股權架構
核心業務

地產: 投資物業 - 穩步增長
根據2018年中報, 公司持有投資物業總值83.34億港元。
在近期內信德將有兩項投資物業啟用, 包括:
1) 新加坡索美塞路111 號 (70%權益)
該商業發展項目的建築面積約為76.65萬平方呎, 集團於二零一七年三月購入。
截至2018年6月30日,約百分之75%集團所持有的辦公室單位經已確認租出,其餘單位則仍在裝修或已留作出售。項目大部分的醫療中心單位已完成翻新工程,而零售部份的翻新工程仍在進行中,預計於2018年第4季竣工。
2) 濠尚購物商場 (50%權益)
濠尚購物商場位於濠尚八座住宅大樓之下,面積逾65.50萬平方呎, 濠尚購物商場將於2019年啟用,租賃工作目前進展中。
按照信德集團2017年的年報推算, 信德在港澳持有投資物業(不包括酒店)的權益樓面面積約61.8萬平方尺, 在內地持有投資物業(不包括酒店)的應佔權益樓面面積約46萬平方尺, 合共約108萬平方尺。以上兩個新項目將貢獻新應佔權益樓面面積約 86萬平方尺, 足以使原來的收租組合增長80%, 從而帶動未來租金增長。
地產: 物業發展 - 百億利潤的濠尚項目
下半年隨著濠尚項目開始陸續入賬, 預期將會大幅提升集團下半年以及明年物業發展的業績。根據中報, 濠尚的住宅部份已經銷售70%, 並且將於2018年下半年以及之後陸續入賬。
<<交易一>>:
2018年2月5日, 公司向關聯方銷售兩個濠尚住宅單位。 (有關通告)
銷售總代價: 49,983,000 港元
物業估計賬面值合共: 19,500,000 港元
稅後收益合共: 26,900,000 港元
<<交易二>>:
2017年7月21日, 公司向關聯方銷售7個濠尚住宅單位。(有關通告)
銷售總代價: 109,126,000 港元
物業估計賬面值合共: 43,900,000 港元
稅後收益合共: 57,400,000 港元
綜合兩單交易:
1) 平均售價 = 10,329 港元/平方尺
2) 純利率 = 53%
因此,我們可以得出濠尚住宅部份的貨值約 239 億港元, 利潤為 126.64 億, 權益利潤約 90 億港元 (單一項目的利潤高於市值!)。
總之, 2018年下半年可以入帳的物業發展項目包括:
1) 濠尚項目商業部份稅前利潤約為13億港元,
2) 以及, 濠尚住宅利潤約 126 億港元的一部份
同時濠尚將繼續推動明年的盈利飛升。
運輸業務 - 天要下雨, 娘要嫁人
不過隨著港珠澳大橋於2018年10月24日正式通車,集團的運輸業務將受到衝擊。根據澳門統計暨普查局的資料, 在港珠澳大橋通車之後,
A) 澳門總入境人次在11月和12月分別同比增長15.29% 和 16.90%
B) 同期經海路之入境人次在11月和12月分別同比增長 -33.68% 和 -35.28%
如果運輸業務的運客人次也同比下跌35%, 那是一定要虧損的。不過, 這是非戰之罪, 相對其其他業務的潛在盈利也只是小菜一碟。運輸業務可以調整/縮減班次, 兩三年後不難恢復盈利。
酒店及消閒業務
這塊業務不太穩定。 由於雅辰酒店集團正準備在年底推出多家新酒店,令開業前的開支增加,加上新開業的雅辰會所產生之營運開支,2018年上半年錄得虧損850萬。
本篇總結
信德的四大核心業務我們已經談了其中之三,
1) 其中最有看點是其地產業務
- 投資物業的經常收入預計在一兩年內大幅增長
- 濠尚項目將入帳過百億的利潤
2) 運輸業務必須調整規模以適應乘客大幅減少
3) 酒店及消閒業務的盈利不太穩定
剩下的第四塊業務, 即投資業業務, 我們將在下一篇分析。
股權架構
根據2017年年報 (之後大股東有小量增持與回購),何超瓊以及相關人士控制信德集團(242) 大約 42.84% 的股權。
主要股東
|
持股
|
持股比例
|
|
Renita / Oakmount
|
何超瓊;何超鳳;何超蕸
|
500,658,864
|
16.46%
|
信德船務有限公司
|
二房; 鄭家純; 十三姑娘 …
|
373,578,668
|
12.28%
|
Beeston Profits Limited
|
何超瓊100%
|
184,396,066
|
6.06%
|
Classic Time Developments Limited
|
何超瓊100%
|
179,402,561
|
5.90%
|
Megaprosper Investments Limited
|
何超瓊51%; 何超鳳39%
|
65,040,000
|
2.14%
|
42.84%
|
|||
另外, Megaprosper Investments Limited(何超瓊51%; 何超鳳39%) 持有 148,883,374 股 (4.89%) 的未發行股份,發行價為 5.04 港元。
由於何超瓊以及相關人士控制權不足50%,多年來相關人士千方百計想增持股權,以至股東之間甚至主要股東之間存在持續的博弈 :
1) 2012年,信德宣布大折讓逾三成, 以8供3比例供股,遭到「碎股供股黨」藉漏洞狙擊,額外申購股份高達逾146億股,出現超額18倍認購,供股之後大股東等人維持原有持股量不變。增持夢碎。(報紙)
2) 2017年,信德(242)以總代價19.15億港元,向大股東何超瓊收購新加坡商廈,當中包括發行9,222.7萬新股支付部份代價,但遭逾81%出席股東大會的獨立股東反對,交易須改以全現金支付,何氏增持計劃失敗。(報紙)
3) 神秘人士通過港股通持有超過7%股權, 在非內地股中, 這是絕無僅有的。
如此大費周章和死心不息地想增持, 正是因為信德集團禾桿冚珍珠。
核心業務
1) 地產 : 中小發展商受入帳因素影響, 波動較大。
2) 運輸 : 看似穩定, 實則不然。
3) 酒店及消閒: 不太穩定。
4) 投資 : 主要為澳娛的分紅。

地產: 投資物業 - 穩步增長
根據2018年中報, 公司持有投資物業總值83.34億港元。
年度
|
投資物業租金收入
|
2018年上半年
|
1.61 億元
|
2017年全年
|
4.04 億元
|
2016年全年
|
2.76 億元
|
2015年全年
|
2.07 億元
|
2014年全年
|
1.97 億元
|
2013年全年
|
1.92 億元
|
在近期內信德將有兩項投資物業啟用, 包括:
1) 新加坡索美塞路111 號 (70%權益)
該商業發展項目的建築面積約為76.65萬平方呎, 集團於二零一七年三月購入。
截至2018年6月30日,約百分之75%集團所持有的辦公室單位經已確認租出,其餘單位則仍在裝修或已留作出售。項目大部分的醫療中心單位已完成翻新工程,而零售部份的翻新工程仍在進行中,預計於2018年第4季竣工。
2) 濠尚購物商場 (50%權益)
濠尚購物商場位於濠尚八座住宅大樓之下,面積逾65.50萬平方呎, 濠尚購物商場將於2019年啟用,租賃工作目前進展中。
按照信德集團2017年的年報推算, 信德在港澳持有投資物業(不包括酒店)的權益樓面面積約61.8萬平方尺, 在內地持有投資物業(不包括酒店)的應佔權益樓面面積約46萬平方尺, 合共約108萬平方尺。以上兩個新項目將貢獻新應佔權益樓面面積約 86萬平方尺, 足以使原來的收租組合增長80%, 從而帶動未來租金增長。
地產: 物業發展 - 百億利潤的濠尚項目
下半年隨著濠尚項目開始陸續入賬, 預期將會大幅提升集團下半年以及明年物業發展的業績。根據中報, 濠尚的住宅部份已經銷售70%, 並且將於2018年下半年以及之後陸續入賬。
「濠庭都會第五期-濠尚的住宅部份由八座面積合共逾二百三十萬平方呎的住宅大廈組成,坐落於一個面積超過六十五萬五千平方呎的大型時尚生活購物中心,濠尚購物商場之上。計劃於該購物中心匯集多元化的商戶包括戲院、超級市場、國際旗艦傢俱店以及一系列的嶄新時尚品牌與餐飲設施,為濠庭都會小區的居民提供無可比擬的日常生活便利,並填補整個澳門本土社區未被滿足的需求。」
濠尚
|
樓面面積
|
權益
|
住宅
|
214915 平方米
|
71%
|
商業
|
60900 平方米
|
50%
|
商業部份:
集團已把該商場50%的權益,以港幣 31.5億元售予阿布扎比投資局旗下附屬公司HIP Company Limited,預計稅前收益約為13億港元,將於2018年下半年入賬。 (有關通告)
住宅部份:
通過一些董事買樓的關聯交易, 可以粗略計算住宅部份的收益。
<<交易一>>:
2018年2月5日, 公司向關聯方銷售兩個濠尚住宅單位。 (有關通告)
物業
|
代價(港元)
|
建築面積
|
銷售面積
|
代價/建築面積
|
物業(1)
|
24,887,000
|
2377
平方尺
|
1769
平方尺
|
10469.92
|
物業(2)
|
25,096,000
|
2397
平方尺
|
1784
平方尺
|
10469.75
|
銷售總代價: 49,983,000 港元
物業估計賬面值合共: 19,500,000 港元
稅後收益合共: 26,900,000 港元
<<交易二>>:
2017年7月21日, 公司向關聯方銷售7個濠尚住宅單位。(有關通告)
物業
|
代價(港元)
|
建築面積
|
銷售面積
|
代價/建築面積
|
物業(1)
|
17,811,000
|
1649
平方尺
|
1227
平方尺
|
10801.09
|
物業(2)
|
18,252,000
|
1690
平方尺
|
1258
平方尺
|
10800.00
|
物業(3)
|
14,900,000
|
1585
平方尺
|
1180
平方尺
|
9400.63
|
物業(4)
|
11,179,000
|
1129
平方尺
|
840 平方尺
|
9901.68
|
物業(5)
|
17,434,000
|
1690
平方尺
|
1258
平方尺
|
10315.98
|
物業(6)
|
11,298,000
|
1129
平方尺
|
840 平方尺
|
10007.09
|
物業(7)
|
18,252,000
|
1690
平方尺
|
1258
平方尺
|
10800.00
|
銷售總代價: 109,126,000 港元
物業估計賬面值合共: 43,900,000 港元
稅後收益合共: 57,400,000 港元
綜合兩單交易:
1) 平均售價 = 10,329 港元/平方尺
2) 純利率 = 53%
因此,我們可以得出濠尚住宅部份的貨值約 239 億港元, 利潤為 126.64 億, 權益利潤約 90 億港元 (單一項目的利潤高於市值!)。
總之, 2018年下半年可以入帳的物業發展項目包括:
1) 濠尚項目商業部份稅前利潤約為13億港元,
2) 以及, 濠尚住宅利潤約 126 億港元的一部份
同時濠尚將繼續推動明年的盈利飛升。
運輸業務 - 天要下雨, 娘要嫁人
集團以客船品牌「噴射飛航」經營區域性的交通運輸業務。 2018年上半年,噴射飛航往來香港和澳門的旗艦航線錄得客運量六百七十萬人次,比去年同期下降百分之三。期間,燃油價格持續上升,加上營運成本上升,令部門盈利稍減至港幣1.86億元。
近年, 集團運輸業務的溢利如下:
近年, 集團運輸業務的溢利如下:
年度
|
溢利
|
2018年上半年
|
1.86億元
|
2017年全年
|
3.07億元
|
2016年全年
|
3.94億元
|
2015年全年
|
3.56億元
|
2014年全年
|
2.36億元
|
2013年全年
|
1.65億元
|
不過隨著港珠澳大橋於2018年10月24日正式通車,集團的運輸業務將受到衝擊。根據澳門統計暨普查局的資料, 在港珠澳大橋通車之後,
A) 澳門總入境人次在11月和12月分別同比增長15.29% 和 16.90%
B) 同期經海路之入境人次在11月和12月分別同比增長 -33.68% 和 -35.28%
如果運輸業務的運客人次也同比下跌35%, 那是一定要虧損的。不過, 這是非戰之罪, 相對其其他業務的潛在盈利也只是小菜一碟。運輸業務可以調整/縮減班次, 兩三年後不難恢復盈利。
酒店及消閒業務
這塊業務不太穩定。 由於雅辰酒店集團正準備在年底推出多家新酒店,令開業前的開支增加,加上新開業的雅辰會所產生之營運開支,2018年上半年錄得虧損850萬。
年度
|
溢利
|
2018年上半年
|
(850萬)
|
2017年全年
|
0.46億
|
2016年全年
|
(2.63億)
|
2015年全年
|
0.95億
|
2014年全年
|
0.92億
|
本篇總結
信德的四大核心業務我們已經談了其中之三,
1) 其中最有看點是其地產業務
- 投資物業的經常收入預計在一兩年內大幅增長
- 濠尚項目將入帳過百億的利潤
2) 運輸業務必須調整規模以適應乘客大幅減少
3) 酒店及消閒業務的盈利不太穩定
剩下的第四塊業務, 即投資業業務, 我們將在下一篇分析。
信德系列文章
信德集團(242): 禾桿冚珍珠 (一)
https://isaac-investing.blogspot.com/2019/01/242.html
信德集團(242): 令人期待的投資業務 (二)
https://isaac-investing.blogspot.com/2019/01/242_28.html
(留意第三篇)
信德集團(242): 禾桿冚珍珠 (一)
https://isaac-investing.blogspot.com/2019/01/242.html
信德集團(242): 令人期待的投資業務 (二)
https://isaac-investing.blogspot.com/2019/01/242_28.html
(留意第三篇)