2019年6月2日星期日

美麗華酒店(0071): 香檳大廈重建

美麗華酒店由已故香港富商楊志雲、何添、冼為堅等人於1957年創辦,到了1980年代,楊氏家族下一代無意繼續經營,李兆基最終以三十三億五千多萬,買入美麗華34.78%的股份。


股權結構

李兆基家族持有公司約48.70%的股權, 而第二大股東則為職業賭徒莊永昌, 持有約9.97%的股權。

主要股東
股份權益總數
股份權益百分比
李兆基家族
336,481,980
48.70%
莊永昌先生
68,910,652
9.97%


第二大股東為股壇狙擊手莊永昌, 莊是個傳奇人物, 秩事甚多, 皆因其賭馬,  撲克, 百家樂, 股票, 無一不精。據聞莊於馬場賺超過10億; 由於他精通百家樂, 被拉斯維加斯以及澳門賭場列為不受歡迎人物; 莊永昌學半年德州撲克便成了亞洲三甲,牌藝高超逄賭必勝。

莊的投資風格傾向價值投資, 其投資對象多為被低估、有隱藏的豐厚資產、或有穩定收入的公司, 他會詳細分析所有資料, 然後買入舉足輕重的股權。於80年代, 莊便曾大手買入大新公和、嘉宏國際、及新昌地產等股份,這些公司都先後大股東私有化或提出要約。

莊於1991年以平均5元多收集約10%的美麗華酒店(0071)股票, 成為第二大股東。於1993年,爆發了美麗華酒店收購戰, 李兆基出價每股17元收購美麗華酒店,據悉期間雖然曾多次與莊永昌談判,但莊永昌堅持不到價不賣。結果李兆基成功取得34.78%股權成為最大股東, 而莊永昌仍舊維持第二大股東。多年之後, 其友人陳百祥(阿叻)接受訪問時稱其美麗華酒店為失手的投資, 阿叻說那是唯一無回報的股票,原因是拗氣。陳百祥說,「拗氣就最傻,『氣』字下面是個『米』字。你拿走個『米』就變『乞米』囉!當年1993年6月30日,大股東以每股17多元去收購,但他為了拗氣,私有化無望了,如今股價只有9元多。但他為啖氣,至今仍繼續持有該股。」

為啖氣,莊永昌至今仍繼續持有9.97%的美麗華酒店(0071)。而大股東李兆基家族多年來默默增持, 至今已經持有公司約48.70%股權。除兩大股東之外, 集團原創辦人中的何添、冼為堅等人也持有少量股權。


主要業務

美麗華酒店主要經營以下幾項業務:

  • 收租業務: 出租辦公室及零售物業以產生租金收入及透過長期物業升值而獲得溢利
  •  酒店及服務式公寓業務: 酒店及服務式公寓營運及提供酒店管理服務
  • 餐飲業務: 餐飲食肆營運
  • 旅遊業務: 旅行社營運


各項業務近年表現如下:

1) 收租業務 (港幣千元 )
 
2014年
2015年
2016年
2017年
2018年
收入
791,657
833,589
828,653
858,515
914,465
同比增長
 
5.30%
-0.59%
3.60%
6.52%
EBITDA
676,779
723,843
724,335
753,729
807,072
同比增長
 
6.95%
0.07%
4.06%
7.08%

集團收租業務於本年度錄得租金收入港幣9億1,400萬元,EBITDA為港幣8億700萬元,兩者較去年分別上升6.5%及7.1%,表現穩步上揚。

截至2018財年, 集團帳有投資物業價值約149億元, 其中最貴重為尖沙咀的美麗華廣場(Mira Place) 物業群:
  • 集團於2017年完成了旗下四大物業-美麗華商場、Mira Mall、 美麗華大廈及The Mira Hong Kong的軟硬件優化及策略性整合,並於2017年6月2日起 命名為Mira Place美麗華廣場,於尖沙咀黃金購物消費區建立了120萬平方呎的商業地標。2018年的租金收入明顯提升了。
  • 另外, 美麗華廣場A座為高18層的甲級寫字樓, 提供每層約38,000平方呎樓面面積, 合共辦公室樓面面積約68.40萬平方呎。

除了以上物業群, 集團持有以下投資及╱或自用的物業:

  • 九龍尖沙咀金巴利道16 號香檳大廈1 字樓
  • 九龍佐敦道37E 至37H 及37J 至37K號及上海街95 至103號統一大廈13 樓A3室
  • 九龍九龍城沙浦道47 及49 號3 樓
  • 九龍亞皆老街173 號芝蘭苑地下14 個車位
  • 香港赤柱大街88 號
  • 深圳蛇口工業特區碧濤苑第二座1 樓A室
  • 廣州市環市東路496 號廣發花園美麗華廣場第4 層
  • 北京朝陽區建國門外大街24 號京華大廈第1 座403及503 室
  • 上海市虹橋路美麗華花園的80 個住宅單位及31 個車位
  • 上海市虹橋路美麗華花園的地面商場1 樓、2 樓一部份及3 樓一部份寫字樓及地庫 (51.4%)


2) 酒店及服務式公寓業務 (港幣千元 )
 
2014年
2015年
2016年
2017年
2018年
收入
696,324
677,404
638,418
661,522
710,034
同比增長
 
-2.72%
-5.76%
3.62%
7.33%
EBITDA
244,249
238,913
224,377
248,066
265,123
同比增長
 
-2.18%
-6.08%
10.56%
6.88%

集團於香港經營兩家酒店, 分別為The Mira Hong Kong及問月酒店。The Mira Hong Kong,舊稱美麗華酒店,位處於香港九龍尖沙咀彌敦道118至130號,1957年開幕,共提供492間客房,包括56間套房及8間特色套房。問月酒店為位於銅鑼灣謝斐道的精品酒店, 2013年開業, 共提供91間客房。

年內酒店及服務式公寓業務錄得收入港幣7億1,000萬元,較去年上升約7.3%。EBITDA為港幣2億6,500萬元,按年上升約6.9%。集團旗下的The Mira Hong Kong及問月酒店的平均出租率保持在高水平,而可出租房間之平均房價亦錄得增長。

3) 餐飲業務 (港幣千元 )
 
2014年
2015年
2016年
2017年
2018年
收入
395,042
472,755
448,261
394,077
318,607
同比增長
 
19.67%
-5.18%
-12.09%
-19.15%
EBITDA
15,955
45,139
34,714
22,881
12,798
同比增長
 
182.91%
-23.10%
-34.09%
-44.07%

集團經營中式餐飲業務(國金軒、翠亨邨),年內餐飲業務錄得收入港幣3億1,900萬元,而EBITDA為港幣1,300萬元,按年分別下跌19.2%及44.1%,主要是受管理層決定關閉一些缺乏營運效益的店舖所影響。

4) 旅遊業務 (港幣千元 )
 
2014年
2015年
2016年
2017年
2018年
收入
1,231,863
1,275,343
1,198,360
1,272,089
1,255,972
同比增長
 
3.53%
-6.04%
6.15%
-1.27%
EBITDA
53,302
73,914
29,620
28,685
59,810
同比增長
 
38.67%
-59.93%
-3.16%
108.51%

集團的旅遊業務錄得收入港幣12億5,600萬元,與去年相若,由於積極控制經營成本及應對客戶偏好不斷求變的措施得宜,EBITDA大幅增至港幣6,000萬元,較去年增長108%。

看過去幾年數據, 收租和酒店業務為集團貢獻穩定及大部分EBITDA。


財務狀況

根據2018年年報, 美麗華帳上總資產為204億元, 總負債12.6億元, 每股資產淨值為27.54元。


美麗華帳上的現金及銀行結存約為47.13億元, 扣除總負債, 淨現金約為34.56億元, 即每股淨現金約為5元。翻閱公司年報, 發現美麗華由2015年開始出現淨現金情況, 而且淨現金越來越多, 由2015年的約4.45億元上升至2018年的34.56億元。這樣龐大的現金不做財務投資, 也不直接派發給股東, 難道是公司預期短期內會有資金需要? 耐人尋味!


2014年
2015年
2016年
2017年
2018年
淨現金 (千元)
-420,249
444,966
849,572
2,191,532
3,455,874


香檳大廈重建

香檳大廈是香港一座舊式商住樓宇,於1957年落成,位於九龍尖沙咀金巴利道16至20號及加拿分道40至46號, 正好座椅於美麗華酒店旁邊, 而美麗華酒店的年報亦披露集團持有香檳大廈1 字樓權益。


2016年開始傳出恒地相關人士已經收購香檳大廈B座70%的業權,此消息刺激美麗華股價由低位大升近5成,其後隨收購步伐減緩淡化。


根據網上資料, 香檳大廈樓齡逾60年,地盤面積估計約2.2萬平方呎,屬於「商業(6)」用途,地積比率約12倍,可建樓面達26.4萬平方呎,屬於尖沙咀少有大型地盤。一旦恒地相關人士成功收購,則可連同鄰近的美麗華酒店重建為商埸/寫字樓。劉鑾雄於2014年12月以77.8億元收購華置旗下The ONE亦正好位於鄰近, 可見香檳大廈重建價值不菲。(劉鑾雄於2017年贈送The One給甘比 估值 已經升至 180 億。)


根據港台2019年5月13日的鏗鏘集<<歡迎來到香檳大廈>>,最新數字是恒地相關人士成功收購超過9成業權, 隨時可以強拍。


由於一些租戶例如糧油舖和星座冰室的租約將於2019年9月左右到期, 我推測強拍最快會在2019年9月後進行。


總結

1) 美麗華酒店業務穩定, 資產豐厚, 每股淨現金約為5元, 而且淨現金正在按年急增。
2) 現在股價16.14元, 股息率3.78%, 每股資產淨值為27.54元。
3) 香檳大廈強拍在即, 通過重建可釋放價值。而且, 我們不知道背後是恆地收購香檳大廈, 還是美麗華酒店收購香檳大廈, 如果最終是美麗華酒店收購香檳大廈就中大大獎了。




2019年5月18日星期六

九龍建業(0034): 豐收 (三)

今年到現在, 包括此篇, 總共寫了 8 篇文章, 其中竟然有5篇是九建系文章, 包括九龍建業(0034)和保利達資產(0208)。所以寫完這篇之後還是趕快換另一個主題吧。

前兩篇文章主要談九龍建業的香港和內地地產發展業務, 這篇主要談其澳門業務以及投資物業等。

澳門業務

九龍建業主要透過持股70.79%的保利達資產(0208)經營澳門業務。有關保利達的資料可以參考之前寫的保利達文章, 主要可以歸納幾點:

1) 海上居項目以現樓銷售, 今年將貢獻可觀利潤。根據2018年年報, 保利達於海上居物業發展權益約為41.81億元, 其中有8.71億元於2018年底已經撥入流動資產, 即今年上半年估計可以取得最少8.71億元權益分派。

另外, 根據澳門的消息, 海上居為連續數月銷量第一的新樓盤, 其中4月中加推第一天即成交100伙, 銷情非常火熱。

2) 保利達應佔海一居的物業發展權益約為78.4億元, 由於海一居項目未能在土地租賃期限前完成,   澳門政府收回「海一居」批地。保利達正在向澳門政府索償, 一旦索償官司失敗, 大股東承諾賠償相關損失給上市公司。

如果最終大股東賠償78.4億元給保利達資產(0208), 估計保利達資產(0208)最高可派發每股1.76元的特別股息, 而九龍建業(0034)最高可派發每股4.7元的特別股息。

3) 中山市及珠海市物業
保利達資產(00208)於2018年6月22日公布擬18.44億港元收購大股東的中山市及珠海市物業項目。

保利達持有中山住宅項目50%權益, 整個項目總樓面面積約58.7萬平方米, 每平方米樓面地價約為4088港元, 對比當地現在樓價約為人民幣15,000/平方米。計劃落成日期為2021年至2024年。

保利達持有珠海商業項目100%權益, 整個項目總樓面面積約17.9萬平方米, 每平方米樓面地價約為6000港元, 找不到可靠的當地商業樓房價格, 但對比當地現在住宅樓價約為人民幣20,000/平方米。計劃落成日期為2021年。

按地價和當地樓價看,两個項目應該有不錯利潤。

投資物業

九龍建業帳上有投資物業價值約106億港元, 其中包括已完成投資物業價值約90億元, 以及發展中投資物業價值約15.8億元。集團於2018年來自物業投資組合之總租金收入約3.5億港元; 另外於澳門,集團於2018年來自物業投資組合之總應佔租金收入約6000萬港元。

九龍建業的投資物業組合包括:

1) 旺角始創中心 (100% 權益)
集團於香港之全資擁有的旗艦核心投資物業, 位於香港旺角彌敦道, 總樓面面積約45,891平方米及124個泊車位, 期內租金收入輕微下降0.7%至3.03億港元。如果以3厘回報計算, 始創中心的市價當在100億元以上 (相當於每平方呎2萬元), 所以九龍建業帳上的投資物業價值絕對是低估了。

始創中心每年租金收入
2013年: 2.70 億元
2014年: 2.92 億元
2015年: 2.94 億元
2016年: 2.90 億元
2017年: 3.05 億元
2018年: 3.03 億元


2) 旺角中心第一期20樓, 樓面面積約1,465平方米。

3) 中環伊利閣2樓至23樓及天台, 樓面面積約1,327平方米。

4) 尖沙咀半島中心地庫全層商舖, 樓面面積約1,767平方米及10個泊車位。

5) 旺角信和中心地庫至1樓之32個商舖, 樓面面積約614平方米。

6) 澳門廣場之208個商舖單位及208個辦公室單位, 36,553平方米及265個泊車位, 此為合營企業擁有之投資物業, 集團佔35.4%權益, 期內應佔租金收入約6000萬元。


財務摘要

九龍建業總資產約574億元, 總負債約276億元, 每股資產淨值約21.82元, 資產負債比率66.24%。

財務成本方面, 期內銀行貸款利息支出約3.5億元, 其中資本化了約1.6億元。


盈利預期

九龍建業今年可以發兩個盈喜, 經扣除除稅後集團投資物業之重估收益及物業發展項目權益之公允價值收益後, 中期純利估計20億元以上, 全年40-50億元(視入帳情況, 部份可能延至2020年入帳)。


總結前面幾篇文章
1) 香港物業發展方面已經全面步入收成期, 有大量資金將回籠。希望牛池灣項目可以儘快補地價, 不然香港物業發展方面過兩年會無以為繼。牛池灣項目規模宏大, 獨自發展可能比較吃力, 引入合作伙伴也不失為好方法。
2) 內地物業發展儲備豐厚, 早年買的土地多年來已經大幅升值, 希望集團加快開發步伐。
3) 澳門物業發展方面也已經步入收成期, 海上居將貢獻可觀利潤。海一居可期望大派特別股息。
4) 投資物業主要靠始創中心。
5) 大股東派息慷慨, 九龍建業不失為進可攻退可守的投資標。


鳴謝

最後, 對於海一居事件的處理方法, 謹代表買了九龍建業(0034)和保利達資產(0208)的小股東向柯老闆致謝!


**********************************
九建系文章

1) 保利達資產(208) - 2019/01/04
https://isaac-investing.blogspot.com/2019/01/208.html

2) 保利達資產(208) : 海上居 - 2019/03/30
https://isaac-investing.blogspot.com/2019/03/208.html

3) 九龍建業(0034): 豐收 (一)
https://isaac-investing.blogspot.com/2019/05/0034.html

4) 九龍建業(0034): 豐收 (二)
https://isaac-investing.blogspot.com/2019/05/0034_15.html

5) 九龍建業(0034): 豐收 (三)
https://isaac-investing.blogspot.com/2019/05/0034_17.html

6) 保利達資產(208): 油塘灣酒店項目
https://isaac-investing.blogspot.com/2019/06/208.html

7) 九龍建業(0034): 香港項目的銷售情況
https://isaac-investing.blogspot.com/2019/07/0034.html


2019年5月15日星期三

九龍建業(0034): 豐收 (二)

上一篇文章主要談九龍建業(0034)香港地產發展業務, 此篇則會集中談其大陸地產發展業務, 之後會再寫一篇文章略談其澳門及投資物業等。

九龍建業早年曾經非常積極地在大陸收購土地儲備以及地產項目, 後來遇到2008年金融海嘯, 加上集團因炒輸Accumulator(累積認購期權)及Decumulator(累積沽售期權)勁蝕37億, 股價由最高25元勁插至最低0.65元, 之後集團逐漸轉趨保守。集團曾揚言到2017年大陸的銷售金額會突破100億元, 這個目標當然沒有達到, 但某程度由側面反應集團於大陸儲備項目的豐厚。要留意的是其內地土地儲備都是早年收購的, 多年來已經大幅升值, 是一個金礦。


高純利率

九龍建業於2018年度內地的收入為約7.42億元, 分類盈利約5.58億元, 聯營公司貢獻盈利約5500萬元, 應佔合營企業盈利 2.32億元。收入和分類盈利中有2.6億元是惠州項目的權益分派, 但就算扣除此2.6億元, 其純利率仍然高達 61.86% ? 到底是甚麼項目有如此高純利率? 此項目還有多少未入帳? 其他項目是否有類似情況? 九龍建業的大陸項目都體量較大, 動輒幾十萬平方米至過百萬平方米的樓面面積, 因此都是採取分期發現, 於是研究其在售/已售的利潤, 有助了解其未入帳權益的潛力。

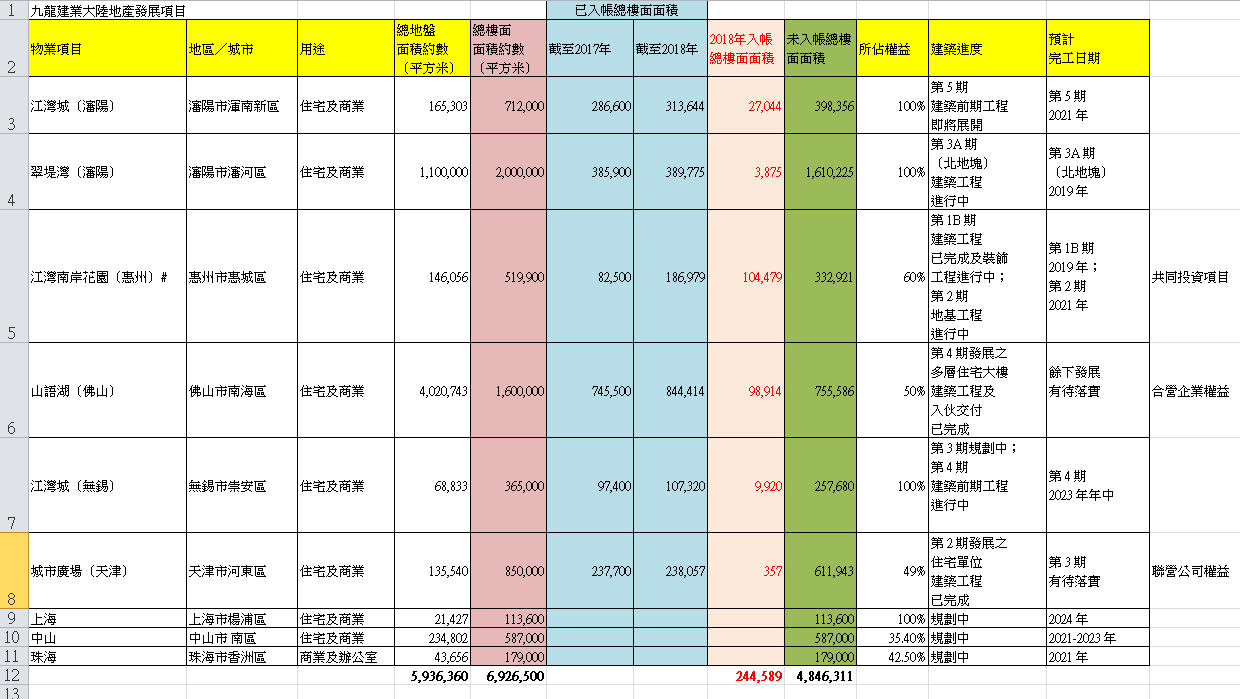
九龍建業的年報並沒有列出各別項目每年的入帳情況, 而是只列出各別項目的總已入帳樓面面積, 因此我們必須對比2017年年報和2018年年報才能找出2018年的入帳情況。下表是九龍建業大陸發展項目的明細, 其中紅色字是2018年的入帳情況。


扣除共同投資, 聯營公司項目, 以及合營企業之後, 我們得出九建內地於2018年的銷售主要來自以下幾個項目:
1) 江灣城(瀋陽), 2018年入帳約 27,044平方米
2) 翠堤灣(瀋陽), 2018年入帳約 3,875 平方米
3) 江灣城(無錫), 2018年入帳約 9,920 平方米

其中最主要是江灣城(瀋陽)項目, 由於九建2018年大陸銷售純利率極高, 我們可以斷定江灣城(瀋陽)項目的毛利率必定奇高, 該項目總樓面面積約71萬平方米, 而截至2018財年, 仍有樓面面積約40萬平方米入未帳。


接下來我們盤點幾個九建大陸項目, 希望它們類似江灣城(瀋陽)項目這樣具潛力。


盤點大陸項目


1) 江灣城(瀋陽): 100% 權益

集團於2009年8月13日向大股東收購此瀋陽地塊, 代價為約港元6.2億元, 按總樓面面積約71.2萬平方米計算, 每方平方米樓面地價為約為港元872元, 現在當地樓房售價約為人民幣15,000元/每方平方米。可見利潤十分豐厚。

此項目2018年剛完成第4期, 去年入帳2.7萬平方米, 第5期建築工程即將展開。整個項目仍有約40萬平方米, 即貨值約60億人民幣未入帳。


2) 翠堤灣(瀋陽): 100% 權益

集團於2006年6月27日以人民幣約8.3億元投得此瀋陽地塊, 按總樓面面積約200萬平方米計算, 每方平方米樓面地價為約為人民幣412元, 現在當地樓房售價約為人民幣7000元/每方平方米。

此項目第3A期將於2019年落成入帳, 整個項目仍有約161萬平方米, 即貨值約110億人民幣未入帳。


3) 江灣南岸花園(惠州): 60% 權益

集團於2013年8月23日以共同投資的形式參與此項目, 因此此項目沒有併表。整個項目總樓面面積約52萬平方米, 集團佔60%權益, 總代價為約港元12.8億元, 即每平米代價約港元4103元, 對比現時當地房價約人民幣17000/平方米。

此項目去年入帳約10萬平方米, 集團於2018年財獲得權益(盈利)分派港幣2.6億元。整個項目仍有約33萬平方米, 即潛在權益貨值約35億人民幣未入帳。


4) 山語湖(佛山): 50% 權益

集團於2006年10月7日和中信華南合作以總代價人民幣30億元投得此項目, 集團佔50%權益。整個項目總樓面面積約160萬平方米, 即每方平方米樓面地價為約為人民幣1875元, 現在當地樓房售價約為人民幣19000元/每方平方米。

此項目2018年入帳約99000平方米, 集團應佔聯營公司盈利為港元約2.32億元。此項目仍有約75.5萬平方米, 即潛在權益貨值約71億人民幣未入帳。


5) 江灣城(無錫): 100% 權益

集團於2011年5月13日向大股東收購此項目80%, 之後於2017年收購其餘權益。此項目總樓面面積約36.5萬平方米, 總代價約港元15.39億元, 即每方平方米樓面地價為約為港元4216元, 對比現時當地房價約人民幣25000/平方米。

此項目仍有約25.7萬平方米, 即潛在權益貨值約64億人民幣未入帳。


6) 城市廣場(天津): 49% 權益

集團於2007年1月19日和合營公司投得此項目, 經過多次重組, 集團佔49%項目權益。整個項目總樓面積約85萬平方米, 集團每方平方米樓面地價為約為人民幣4216元, 對比現時當地房價超過人民幣50000/平方米。

此項目仍有約61萬平方米, 即潛在權益貨值約150億人民幣未入帳, 利潤很豐厚的項目。


7) 上海項目 : 100% 權益

集團於2018年6月24日向大股東收購此商住項目, 代價港元21.1億元, 按總樓面面積約11.36萬平方米計算, 每方平方米樓面地價為約為港元34233元。


8) 中山以及珠海項目
中山以及珠海項目為保利達旗下項目


總結

九建內地儲備非常豐富, 加上早年土地極度便宜, 這些項目多數是爆利項目, 可是(可能)由於集團資金有限, 又要維持派高息, 發展較慢, 希望集團可以加快週轉速度!


**********************************
九建系文章

1) 保利達資產(208) - 2019/01/04
https://isaac-investing.blogspot.com/2019/01/208.html

2) 保利達資產(208) : 海上居 - 2019/03/30
https://isaac-investing.blogspot.com/2019/03/208.html

3) 九龍建業(0034): 豐收 (一)
https://isaac-investing.blogspot.com/2019/05/0034.html

4) 九龍建業(0034): 豐收 (二)
https://isaac-investing.blogspot.com/2019/05/0034_15.html

5) 九龍建業(0034): 豐收 (三)
https://isaac-investing.blogspot.com/2019/05/0034_17.html

6) 保利達資產(208): 油塘灣酒店項目
https://isaac-investing.blogspot.com/2019/06/208.html

7) 九龍建業(0034): 香港項目的銷售情況
https://isaac-investing.blogspot.com/2019/07/0034.html


2019年5月4日星期六

九龍建業(0034): 豐收 (一)

對於九龍建業(0034), 2019年將會是碩果纍纍的一年, 一方面集團有多個項目將於今年內相繼落成並入賬, 另一方面集團正在銷售和即將銷售大型新盤搭正香港樓市熱賣。

九龍建業(0034)主要於香港、澳門及中國大陸三地發展地產業務。


集團截至二零一八年十二月三十一日止年度之本公司股東應佔純利為21.93億港元,較二零一七年之16.35億港元增加34.1%。經扣除除稅後集團投資物業之重估收益及物業發展項目權益之公允價值收益後,集團於二零一八年之本公司股東應佔基礎純利上升至17.11億港元,較二零一七年增加12.2%。二零一八年之每股基礎淨盈利為1.45港元,而二零一七年則為1.31港元。

分類業績如下:


物業發展 - 香港 (收成篇)

2018年香港物業發展收入只有約6500萬, 分類盈利約4300萬。然而, 隨著以下項目相繼落成並入賬, 香港物業發展收入以及盈利今明兩年將爆炸式增長。

1) 紅磡環海•東岸項目
九龍建業(0034)於2013年通過強制拍賣, 以總拍賣價10.03億元取得紅磡環安街項目土地, 後來發展成環海•東岸項目。項目總樓面面積約34,100 平方米 (366916平方呎), 折合每方呎樓面地價約2733元。

此項目已經於2018年12月底取得入伙紙,97%的住宅單位已於2019年第一季度陸續交付予買家,其項目預售收益將於2019年上半年確認入帳,估計入帳金額超過45億元。由於此項目土地成本極低, 盈利必定十分豐厚。

PS: 九建市務及銷售部總經理楊聰永於2019年2月稱,項目尚餘20多伙,稍後推出標售,呎價將達3萬元。


2) 油塘海傲灣項目
九龍建業(0034)於於2014年以15.82億元,獨資投得項目所處的油塘鯉魚門徑臨海地皮,最高可建樓面約313,878方呎,折合每方呎樓面地價約5040元。九建市務及銷售部總經理楊聰永當時回應查詢指,項目預計總投資額約30億元。

油塘海傲灣提供646伙,關鍵日期為今年9月30日,集團於2018年10月開售海傲灣樓花,平均折實平均呎價2萬元 (利潤一樣十分豐厚!)。海傲灣現在銷情理想,根據報導單計2019年3月一個月已經售出187伙,佔單位總數約29%。項目將於短期內取得入伙紙, 並將在取得入伙紙後加價推售新單。如果以折實平均呎價2萬元計算, 總貨值有超過62億元,打8折也有50億元,相對投資額約30億元,賺到笑!

海傲灣項目2019年下半年可以入帳,入帳金額視乎銷售情況, 估計入帳金額30億以上。


3) 薄扶林道63號項目 (63 Pokfulam)

63 Pokfulam項目採雙子式設計,共提供350伙, 實用面積209至494方呎,總樓面面積約12,200平方米 (約131,319平方呎)。

截至上月, 63 Pokfulam累售逾70%,套現逾24億元,項目年底入伙,尚餘80多伙。此項目離香港大學只有一步之遙,集團早前表示會留部份單位做收租,不知是否改變計劃。但如果全數推售,估計整個項目可套現約34億元。

63 Pokfulam項目2019年底入伙,最少可入帳 24億元。

綜合以上三大項目, 九龍建業(0034) 香港物業發展部今年有機會入帳近100億元(63 Pokfulam 有可能明年才入帳, 視乎入伙進度), 而且各項目利潤十分豐厚。


物業發展 - 香港 (耕種篇)

4) 將軍澳第85區石角道1至3號項目

石角路項目地盤面積約10.37萬平方呎,可建樓面面積約51.88萬平方呎。九建於2016年初向控股股東以約1.84億元購入石角路1至3號用地,並於2017年完成11.6億元補地價,總土地總成本 13.44 億元,每平方呎地價約2,590元 (平到喊!)。

https://hk.finance.yahoo.com/news/%E4%B9%9D%E5%BB%BA%E5%B0%87%E8%BB%8D%E6%BE%B385%E5%8D%80%E5%9C%B0-%E8%A3%9C%E5%83%B911-6%E5%84%84-225516910--sector.html

石角路項目鄰近日出康城地點一流, 將興建兩幢住宅大廈,每幢樓高37層,其中每個標準樓層各設23伙單位,整個項目共提供約1,518個分層住宅。項目預計於2021年底至2022年初落成,九建將於今年推售樓花。由於最近附近會德豐地產旗下日出康城MONTARA熱賣, 估計九建石角路項目也將熱賣。


物業發展 - 香港 (種子篇)

5) 牛池灣商住項目

牛池灣項目前身為聖若瑟安老院, 佔地24萬多方呎,早前已獲屋宇署批建5幢59至62層高商住物業,總樓面約216萬方呎,可提供約2120個單位,除住宅單位及商場外,還有護理安老院及幼稚園等。

牛池灣項目規模宏大,可惜九建一直未能就補地價與政府達成協議。2011年, 地政總署曾就該項目批出補地價金額逾130億元,九建拒絕接受該補地價金額,之後一拖至今,估計現在的補地價金額只會更高。參考當年批出的補地價金額,現在即使未補地價該土地的價值也絕對在百億以上。晒太陽。


總結

總結九建的香港物業發展:

1) 多個步入收成期, 單計香港物業發展, 今年有機會入帳近100億 (63 Pokfulam 有可能明年才入帳, 視乎入伙進度), 而且每個項目都利潤豐厚。

2) 今年開售將軍澳石角道項目, 時機絕佳, 項目共1518伙, 規模不小, 而且鄰近日出康城地點一流, 加上土地成本很低, 值得期待。

3) 牛池灣商住項目規模宏大,視補地價進度。


**********************************
九建系文章

1) 保利達資產(208) - 2019/01/04
https://isaac-investing.blogspot.com/2019/01/208.html

2) 保利達資產(208) : 海上居 - 2019/03/30
https://isaac-investing.blogspot.com/2019/03/208.html

3) 九龍建業(0034): 豐收 (一)
https://isaac-investing.blogspot.com/2019/05/0034.html

4) 九龍建業(0034): 豐收 (二)
https://isaac-investing.blogspot.com/2019/05/0034_15.html

5) 九龍建業(0034): 豐收 (三)
https://isaac-investing.blogspot.com/2019/05/0034_17.html

6) 保利達資產(208): 油塘灣酒店項目
https://isaac-investing.blogspot.com/2019/06/208.html

7) 九龍建業(0034): 香港項目的銷售情況
https://isaac-investing.blogspot.com/2019/07/0034.html


2019年4月14日星期日

安寧控股(128): 顯達 6 月衝刺城規會

1966年, 著名投資家、寧波商人支盈章創立安寧控股, 其後在2000年,華懋集團以每股1.4元收購支盈章的股權成為大股東,安寧現時主席梁煒才也是華懋集團執行董事, 龔如心遺產之受託人現時持有44.28%的安寧股權。

集團主要從事:

1. 時裝零售業務;
3. 投資業務;及
2. 顯達鄉村俱樂部。

時裝零售業務

2003年安寧買入時裝公司絲韻60%權益, 現在集團經營絲韻和帝奇諾兩個時裝品牌。 時裝零售業務2018年全年收入為約1.12億元, 分類虧損8.9萬元, EBITDA為3.3百萬元(多年來首次轉盈)。

這個業務規模太小, 本來不分析也罷, 不過時裝最講究的是定位和路線, 例如愛瑪仕定位是奢華, Uniqlo的路線是休閒, 所以特意去絲韻網站(http://www.swank.hk)逛一下, 確認集團走的不是「小甜甜路線」, 可以放心。


投資業務

由於創辦人支盈章是大投資家,  安寧從事投資業務也是順理成章。2018年全年投資業務分類溢利約2000萬元。截至2018年12月31日, 公司持有投資組合約值 6.81 億元, 佔集團總資產帳面值71%, 其中包括有價基金、委託投資銀行管理組合、上市證券、公司債券以及私募股權基金等。

在安寧持有的上市證券中, 比較有趣的是中華汽車(0026) 。雖然現在安寧只持有少量中華汽車(0026), 但是安寧曾是中華汽車(0026)第二大股東,持有約10%的股份,後增持至15%。2002年,當時支盈章想套現手上的9.8%中華汽車(0026)股份, 但是中華汽車(0026)成交稀疏, 因而找來禹銘幫忙,誰知道禹銘想吃掉整間中華汽車(0026), 提出以每股港元一仙 (0.01元)的價格收購中華汽車(0026), 因此掀起了著名的「中巴收購戰」, 最後中華汽車(0026)以每股派特別息18元擊退狙擊, 支盈章亦因此套現八千多萬元。

2017年, 安寧將手上2.58% 的中華汽車(0026)賣給葉維義牽頭的Argyle Street Management(ASM亞皆老街)基金, 結果ASM又對上了中巴(0026), 至今ASM仍在和中巴的顏大姐纏鬥。

題外話, ASM之所以看中中華汽車(0026), 除了資產豐厚之外, 亦可能是因為中華汽車(0026)的主要股東清一色都是年邁之仕, 現時中華汽車(0026)股權分佈:


顯達鄉村俱樂部

到現在為止, 前面說的都是廢話, 本文真正要談的是安寧的渡假中心及俱樂部業務, 即顯達鄉村俱樂部。

安寧於70至80年代以近600萬元補地價金額,獲政府批出位於該幅荃灣老圍顯達路,約40多萬呎土地的批地契約,用作發展康樂會所附屬夜宿、體育及康樂設施。該會所於八十年代初落成啟用,由於設施老化, 收入下降, 成本上升, 顯達鄉村俱樂部2018年內錄得經營虧損1441萬元。

於2018年1月19日,安寧向城規會提交改劃申請,將顯達鄉村俱樂部用地,由「其他指定用途」註明「體育及康樂會所」改劃為「住宅(乙類)6」用途。

以下是摘錄自城規會文件的有關資料:


城規會申請資料
原來用途
體 育及 康 樂會 所
擬議修訂用途
住宅(乙 類)6
地盤面積
40,024 平方米
地積比率
1.5 倍
總樓面面積
60,066 平方米
建築物
9 幢住宅, 1幢非住宅
單位數目
828 伙
休憩用地
不少於2319平方米
私家車車位
不少於222個


根據城城規會文件, 地盤面積面積為40024平方米,   集團擬申請興建9幢 8-15 層高的住宅, 總共828個單位, 總樓面面積為60066平方米,   地積比率 1.5   倍。

現時同區新盤長實海之戀‧愛炫美海景戶尺價約   28000 元左右 。顯達位置優越, 而且地積比率低, 該項目估計以豪宅定位, 姑且以尺價格22000元計算, 則顯達整個項目貨值約142億元。

如果建築成本5000元/平方尺,   如果補地價5000元/平方尺,   則整個項目成本 約65億元,   毛利 77.5 億元 (是公司現時市值14.2億的5倍有多)。

很明顯,   安寧沒有能力獨力發展顯達項目, 最大可能是夥拍母公司華懋集團合作重建, 這是另一個催化劑。


那麼顯達成功申請重建的機會高不高?

1) 首先, 顯達是一塊熟地, 不會存在大的環境問題;
2) 其次, 此次申請的地積比率只有 1.5   倍,   因此改變用途之後不會對區內的交通以及其他基建造成太大壓力;
3)   第三,   香港缺乏發展住宅的土地,   土地供應專責小組最近向特首林鄭月娥提交的報告中其中一項是「發展私人遊樂場用地」, 而顯達是自己送上門的, 沒有不批的理由。

綜合以上理由, 我們相信顯達重建獲批的機會概率高。


估計 6 月衝刺城規會

另一個問題是申請的進度, 即甚麼時侯可以上會審批? 此重建申請之前已經幾次延期會議日期, 最新的暫定會議日期是2019年6月21日。

之前一直延期是因為有建議修訂項目未解決, 我統計了城規會的申請文件, 建議修訂項目的數量由2018年的9項逐步減至2019年3月時只剩下1項, 即「岩土工程規劃檢討報告」, 即是大部份的技術問題已經解決。當然, 我不是專業人士, 不知道最後這項「岩土工程規劃檢討報告」有多難,但是即使再延期估計也是一次始兩次止。

以下為綜合城規會的申請文件, 根據2019年3月29日提交城規會的文件顯示修訂項目只剩下一項, 故6月21日衝刺城規會機會高。


日期
修訂內容
修訂
數量
2018 年 2 月 9 日
首次申請
 
2018 年 6 月 2 9 日
視觀影響評估、
岩土工程規劃檢討報告、
水影響評估、
空氣流通專家評估、
排水影響評估、
樹木保育和環境建議、
排污影響評估、
經修訂的建築繪圖及
交通影響評估。
9
2018 年 8 月 17 日
排污影響評估、
排水影響評估、
供水影響評估、
園境設計圖、
道路擴闊計劃和
岩土工程規劃檢討報告的修訂頁
6
2018 年 10 月 26 日
供水影響評估、
排水影響評估、
及岩土工程規劃檢討報告的修訂頁、
替代高度方案註解、
園境設計圖及電腦合成照片
5
2018 年 12 月 21 日
排水影響評估、
水力評估、
道路容量分析、
電腦合成照片、
園境設計圖及建築繪圖。
4
2019 年 2 月 15 日
岩土工程規劃檢討報告、
園景建議書和
樹木調查報告、
水力計算及擬議內部排水渠的走線示意圖。
4
2019 年 3 月 29 日
岩土工程規劃檢討報告
1


財務狀況

安寧財務狀況健康。 截至2018年底帳上總資產約9.5億元, 其中包括投資物業約4600萬元, 金融資產約6.8億元, 現金和存款約1億元。總負債只有約2800萬, 主要是應付帳款。


總結

這是一隻香港版的世界集團(0713)、震雄(0057) 或 力勁科技(0558), 不喜歡這類股票的可以不用看下去 ......這句不是應該放在最前面嗎?


2019年3月30日星期六

保利達資產(208) : 海上居

業績

由於海上居收益入帳, 保利達資產(00208)公告了亮麗的2018年全年業績,收入15.9億港元,同比增長1.3倍,公司權益持有人應占溢利16.19億港元,每股盈利36.46港仙,全年股息每股為9.50港仙,末期股息每股則為8.30港仙。 撇除除稅後投資物業重估收益及物業發展項目權益公允價值收益,公司權益持有人應占基礎純利由2017年2.33億港元大幅上升至14.03億港元。以現價1.02元計算,  2018年股息率為9.3厘。集團預期海上居銷情將維持理想,其項目之收益將可為集團2019年業績帶來重要貢獻, 因此2019年應該可以維持派高息。


海上居項目


2006 年, 保利達資產(208)與控股公司之全資附屬公司訂立共同投資協議發展澳門黑沙灣新填海區項目(即海天居, 海一居和海上居三個項目), 保利達資產(208)佔80%權益。

由於保利達資產(208)是以共同投資協議的形式參與項目, 因此黑沙灣新填海區項目沒有併表, 其收入是按項目的利潤分派入帳, 其中2017年海上居利潤分派5億, 而2018年分派14億, 兩年合共取得分派19億。按我們早前文章分析, 保利達資產(208)於海上居住宅部份的應佔利潤可能高達60億元以上, 打折也有50億元, 扣除已經分派的19億元, 海上居住宅部份還有31億元至41億元利潤這兩年可以分派。

根據保利達資產(00208)的業績公告, 其帳上的物業發展權益約120億元, 這120億元主要包括海上居和海一居的權益。其中海上居於2018年分派14億元利潤, 而隨著項目推進, 同時錄得15.7億的公允價值變動收益, 所以總權益值反而比2017年增加了。


在這約120億元的物業發展權益中, 大約有78.4億是歸屬海一居項目的, 扣除海一居項目之後我們可以得出海上居的剩餘權益為41.81億元。

海上居剩餘權益 = 總物業發展權益 - 海一居項目權益 = 120.2 - 78.4 = 41.8億元

這41.8億元剩餘權益包括海上居的住宅和商場兩部份的, 隨著海上居的銷售和入伙, 海上居的利潤以重估的形式反應在權益的增加,再以分派的形式錄進上市公司的收入。


上表中, 值得留意的是有8.71億元的物業發展權益撥入了流動資產, 即現在已經有8.71億元隨時可以分派給上市公司, 即今年業績有保障。


海一居官司

業績報告上的這段話至關重要:「至於澳門海一居發展項目,由於澳門終審法院於二零一八年五月二十三日就保利達洋行有限公司(「保利達洋行」)申請要求將澳門行政長官終止該項目及其項下之土地特許權決定無效之最終上訴裁定敗訴。保利達洋行已於二零一八年十一月二十九日入稟澳門法院要求澳門政府賠償相關損失。倘上述索償行動以及其他可行方案未能保障集團利益,保利達控股國際有限公司(「保利達控股」,當時為集團最終控股股東,現時則為其關連公司)承諾補償因海一居發展項目終止而令集團蒙受之有關損失。因此,就澳門政府收回土地而對集團造成之任何損失並不會對集團之財務狀況構成任何不利影響。」

也就是說, 如果保利達洋行最終索償失敗,   大股東承諾補償保利達資產(208)有關損失。海一居的權益值為78.4億元, 即每股1.76元, 如果最終大股東理賠巨款給上市公司, 保利達資產(208)很大機會把大股東賠款以特別股息派出來 。不過這種官司澳門政府想拖, 大股東也想拖,   沒有一兩年也不會有結果。


**********************************
九建系文章

1) 保利達資產(208) - 2019/01/04
https://isaac-investing.blogspot.com/2019/01/208.html

2) 保利達資產(208) : 海上居 - 2019/03/30
https://isaac-investing.blogspot.com/2019/03/208.html

3) 九龍建業(0034): 豐收 (一)
https://isaac-investing.blogspot.com/2019/05/0034.html

4) 九龍建業(0034): 豐收 (二)
https://isaac-investing.blogspot.com/2019/05/0034_15.html

5) 九龍建業(0034): 豐收 (三)
https://isaac-investing.blogspot.com/2019/05/0034_17.html

6) 保利達資產(208): 油塘灣酒店項目
https://isaac-investing.blogspot.com/2019/06/208.html

7) 九龍建業(0034): 香港項目的銷售情況
https://isaac-investing.blogspot.com/2019/07/0034.html


2019年3月2日星期六

美亨實業(1897): 蟄伏三年, 慈母供子

慈母供子

阿媽供書教學見得多, 阿媽幫仔供股, 你又見過未?

三年前, 興勝創建(896)宣佈2股供1股, 淨集資3.23億元, 同時宣佈有意發展集團各項核心業務,致使各項業務就中期而言可進行分拆,並於聯交所主板獨立上市。
http://www3.hkexnews.hk/listedco/listconews/SEHK/2016/0122/LTN20160122132_C.pdf

三年後的今天, 興勝創建(896)分拆美亨實業(1897)以介紹形式於主板上市, 每持有5股興勝股份將有權獲分派2股美亨股份。分拆前興勝創建(896)將向美亨實業(1897)現金注資約3.797億元, 現金注資金額超過當年供股的淨集資金額。

股權架構

按照每持有5股興勝股份將有權獲分派2股美亨股份, 美亨的總發行股數約418,696,660股 (約4.2億股)。其中大股東查氏透過CCM Trust和LBJ共持約約 53.09%。


主要業務

美亨實業有限公司成立於1990年,主要從事於幕牆及鋁門窗設計、製造及安裝。在2007年,興勝創建收購美亨實業, 美亨實業成為興勝創建旗下的子公司之一。

根據招股書資料, 香港的外牆及幕牆工程行業被視為成熟及集中度較高的行業,2017年業內有約30至40家大型公司從事外牆及幕牆工程。基於2017年的估計收益,前五大公司占55%的市場份額,而美亨實占行業市場份額的6.9%。


公司於惠州自設工廠, 而九成的收入來自香港, 過去三年的收入分別是3.68億元, 5.02億元, 4.21億元。


公司過去三年的溢利分別為3126萬元, 5533萬元, 5665萬元。


財務資料


1) 截至2018年8月31日, 公司資產總額4.08億元, 總負債2.77億元, 資產淨值 131,214,000 元, 約每股0.313元。
2) 另外, 上市前母公司注資 3.797億元, 約每股0.907元。因此, 上市時是淨現金公司。
3) 主要資產為沙田的寫字樓估值1.625億元, 內地廠房估值3200萬元, 共1.945億元。
4) 有趣是2017年公司仍有銀行貸款1.27億元, 上市前全部還了。變成應付控股公司款項7700萬元。

內幕人士

在除淨前, 內幕人士增持興勝創建(896):
1) 大股東查氏於2019年2月25和26日分別在市場上增持興勝創建(896)42.6萬股和100萬股。
2) 內幕人士在落實分拆之後大批量行使興勝創建(896)的認股權。公司於2月12日落實分拆, 由2月18日起, 內幕人士開始瘋狂行權。根據公司資料, 公司於2019年1月31日的結存已發行股數為1,046,741,651股, 瘋狂行權之後發行股數增至1,090,831,576股, 期間發行了超過4400萬股, 其中很多都沒有甚麼折讓。


總結
1) 公司業務市佔率不算低, 一年盈餘5000萬左右。
2) 資產淨值約每股0.313元, 另加現金注資約每股0.907元。
3) 內幕人士除淨前大量增持興勝創建(896)。


金源米業(0677): 便利店業務令人遐想

金源米業是香港老牌米商,於1946年由林拔中先生創辦,原名為源隆行雜貨店,後來獲得食米商牌照。林拔中先生的兒子、有「米王」之稱的林烱燦先生在七十年代接手源隆行,並改名為金源米業。林烱燦先生於2008年逝世後,由胞弟林烱偉先生接任公司主席直至2016年離世,由現任林烱熾先生繼...